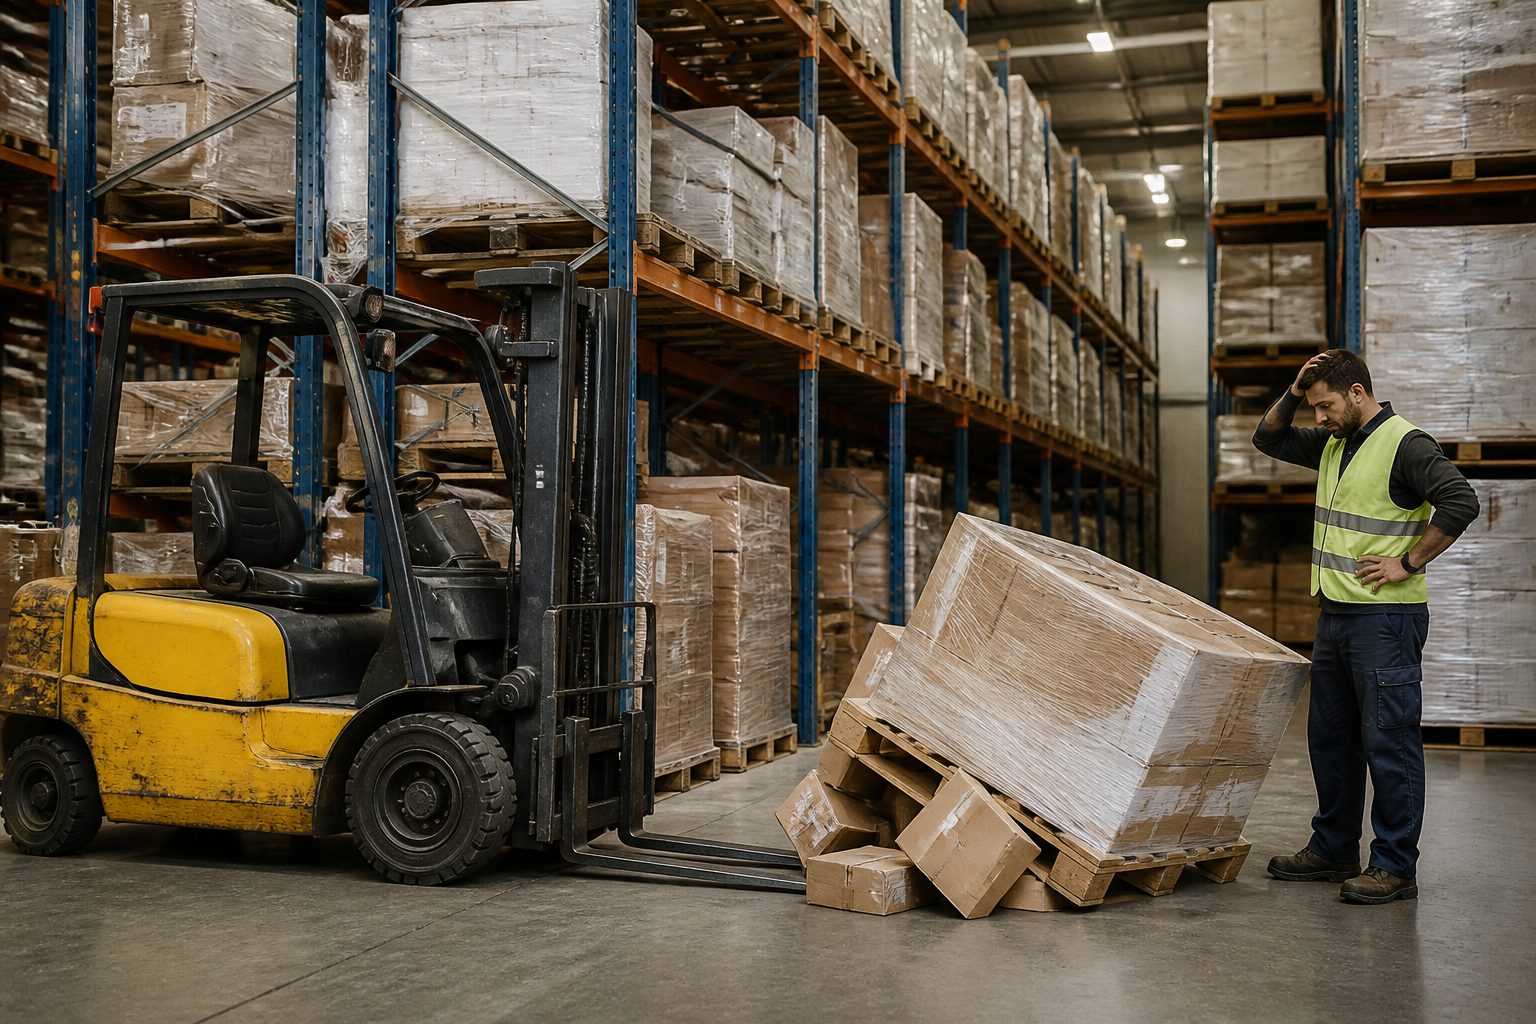
מחסן לוגיסטי, שעת לחץ, מלגזה נוסעת לאחור עם משטח מורם ולא רואה את העובד שחוצה את המעבר. מכה בברך, נפילה, אמבולנס. למחרת, כשהכאב מתחיל להתבהר, מתחילה גם הבלבול: המעסיק אומר "תגיש לביטוח לאומי", חבר מספר שמלגזה היא רכב ולכן זו תאונת דרכים, וסוכן הביטוח של המפעל לא בטוח אם בכלל יש למלגזה ביטוח חובה. השאלה "תאונת מלגזה תאונת עבודה או תאונת דרכים" אינה עניין תיאורטי: התשובה קובעת מי משלם, כמה, ואילו טפסים צריך להגיש בשבועות הקרובים. בישראל שני חוקים שונים עשויים לחול על אותו אירוע במקביל, חוק הביטוח הלאומי וחוק הפיצויים לנפגעי תאונות דרכים, וכל אחד מהם פותח מסלול פיצוי עם כללים משלו. במשרדנו אנו מלווים נפגעי תאונות עבודה במחסנים, במפעלים ובנמלים, וניסיוננו מלמד שרוב הטעויות בתיקי מלגזה נעשות בימים הראשונים, כשהנפגע פונה למסלול אחד בלבד ומוותר בלי לדעת על השני. במדריך הזה נסביר מתי מלגזה היא "רכב מנועי", מתי הפגיעה היא "תאונת דרכים", למי פונים קודם, ומה עושים כשלמלגזה אין ביטוח.
תאונת מלגזה – תאונת עבודה או תאונת דרכים? שני החוקים שחלים במקביל
הנקודה הראשונה שחשוב להבין היא ששתי ההגדרות אינן מוציאות זו את זו. אותו אירוע יכול להיות גם פגיעה בעבודה לפי חוק הביטוח הלאומי וגם תאונת דרכים לפי הפלת"ד. כל הגדרה נבחנת בנפרד, ולכל אחת מהן תנאים משלה.
תאונת עבודה לפי חוק הביטוח הלאומי
חוק הביטוח הלאומי [נוסח משולב], תשנ"ה-1995, מגדיר תאונת עבודה כתאונה שאירעה תוך כדי העבודה ועקב העבודה. פגיעה ממלגזה במהלך משמרת, בין אם הנפגע הוא המלגזן עצמו, עובד שנפגע ממנה או עובד שנפל ממשטח מורם, עומדת כמעט תמיד בהגדרה הזו. ההכרה אינה תלויה באשמה: גם מלגזן שנהג ברשלנות זכאי לדמי פגיעה ולקביעת נכות.
תאונת דרכים לפי חוק הפיצויים לנפגעי תאונות דרכים
חוק הפיצויים לנפגעי תאונות דרכים, תשל"ה-1975, מגדיר תאונת דרכים כמאורע שבו נגרם נזק גוף עקב שימוש ברכב מנועי למטרות תחבורה. כאן מסתתרות שתי שאלות נפרדות: האם מלגזה היא "רכב מנועי", והאם מה שקרה הוא "שימוש למטרות תחבורה".
האם מלגזה היא רכב מנועי?
רכב מנועי מוגדר בחוק כרכב הנע בכוח מכני על פני הקרקע שעיקר ייעודו לשמש לתחבורה יבשתית. מלגזה נעה בכוח מכני ומשמשת להובלת מטענים ממקום למקום, ובפסיקה הישראלית נקבע לא פעם שמלגזה היא רכב מנועי לעניין הפלת"ד, גם כשהיא פועלת בתוך שטח המפעל ולא על כביש ציבורי. לכן נקודת המוצא היא שהחוק עשוי לחול, והשאלה האמיתית עוברת למבחן השימוש.
מלגזה שנוסעת מול מלגזה שעומדת ומרימה
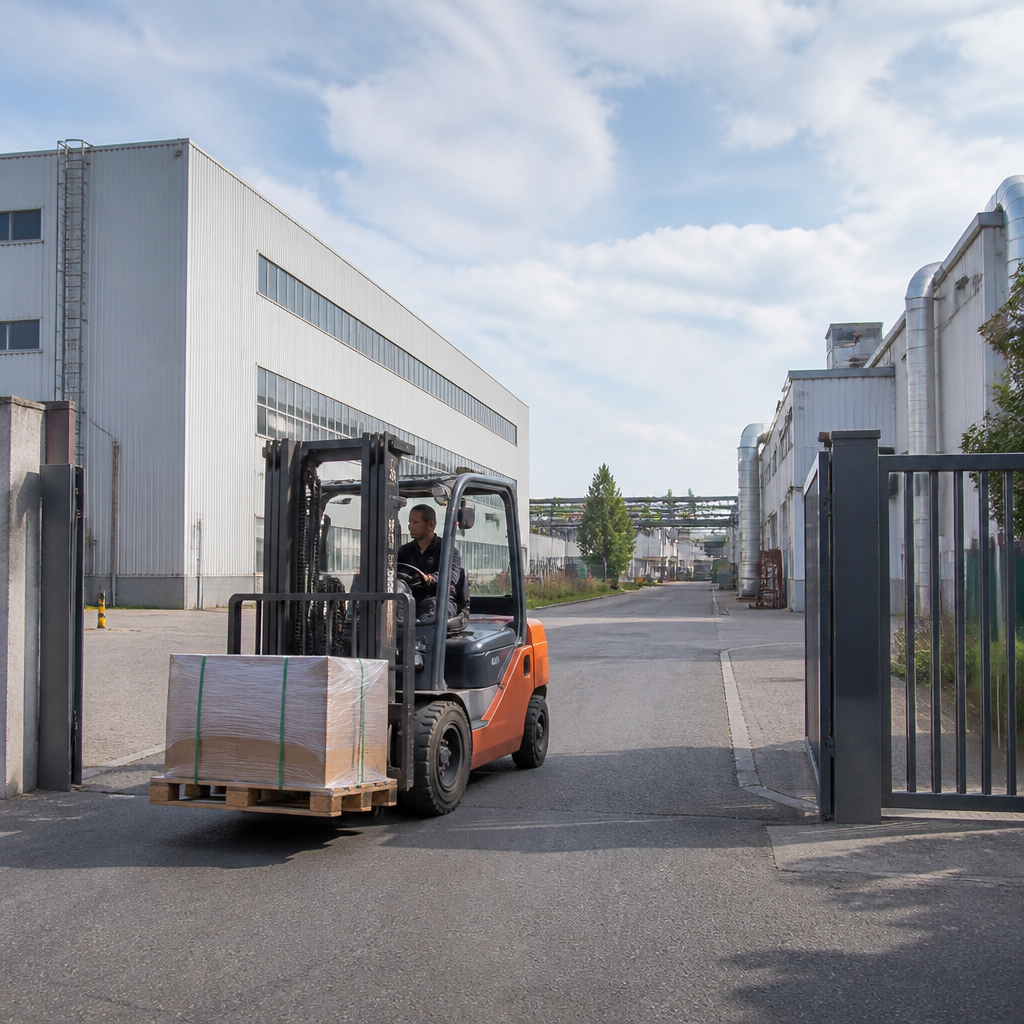
ההבחנה המכרעת היא בין פעולה תחבורתית לפעולה שאינה תחבורתית. מלגזה שנוסעת, מתמרנת, נוסעת לאחור או פוגעת בעובד במהלך תנועה, מבצעת שימוש תחבורתי. לעומת זאת, מלגזה שעומדת במקום ומשמשת כמנוף להרמת משטח, כשהפגיעה נגרמת מנפילת המטען מהמזלג, פועלת כציוד הרמה ולא כרכב. במקרה כזה בתי המשפט נוטים לקבוע שאין מדובר בתאונת דרכים, אלא בתאונת עבודה "רגילה".
חריג הפריקה והטעינה
הפלת"ד קובע במפורש שפגיעה במהלך טעינה או פריקה של רכב עומד אינה תאונת דרכים. הסעיף הזה רלוונטי במיוחד למלגזות, שרוב עבודתן היא טעינה ופריקה של משאיות. עובד שנפגע ממשטח שהמלגזה הניחה על משאית חונה, או מלגזן שנפגע בזמן שהמזלג מכניס מטען לארגז המשאית, עלול למצוא את עצמו מחוץ לפלת"ד. הקו בין "נסיעה" ל"פריקה" הוא לעיתים דק מאוד, ולכן תיאור מדויק של רצף האירועים הוא קריטי.
מי משלם – ביטוח לאומי, מבטח המלגזה, קרנית או המעסיק
לאחר שהבנו אילו הגדרות עשויות לחול, אפשר לעבור לשאלה המעשית: מאיפה מגיע הכסף. בתאונת מלגזה יש עד ארבעה גורמים אפשריים, ולא תמיד כולם במשחק.
המוסד לביטוח לאומי – המסלול הראשון תמיד
ביטוח לאומי הוא הכתובת הראשונה בכל פגיעה בעבודה. הוא משלם דמי פגיעה לתקופת אי-הכושר, מממן את הטיפול הרפואי דרך קופת החולים, וקובע נכות מעבודה בוועדה רפואית. התביעה מוגשת בטופס בל/211, ומומלץ להגישה בהקדם. הכרה בביטוח לאומי אינה מונעת תביעה נוספת, אך התגמולים שהתקבלו ינוכו ממנה.
מבטח ביטוח החובה של המלגזה
אם הפגיעה עונה להגדרת תאונת דרכים, הנפגע זכאי לפיצוי ממבטח ביטוח החובה של המלגזה, בלי צורך להוכיח אשם. זהו היתרון הגדול של הפלת"ד: פיצוי על כאב וסבל, הפסדי שכר, הוצאות ועזרת צד ג', גם אם הנפגע תרם לתאונה. לפרטים על המסלול הזה ראו תביעת ביטוח חובה אחרי תאונה.
מה קורה כשלמלגזה אין ביטוח חובה
מלגזות רבות פועלות בתוך שטח סגור של מפעל או מחסן ואינן מבוטחות בביטוח חובה. אם הפגיעה היא תאונת דרכים ולרכב אין ביטוח, נכנסת לתמונה קרנית, הקרן לפיצוי נפגעי תאונות דרכים, שמפצה את הנפגע ועשויה לחזור בתביעה אל בעל הרכב או המעסיק. חשוב לדעת: מלגזן שנהג ביודעין ברכב ללא ביטוח עלול להיות מוחרג מפיצוי קרנית, אך עובד אחר שנפגע ממנו זכאי לפיצוי. הרחבנו על כך במדריך על תאונה בדרך לעבודה ללא ביטוח חובה.
המעסיק – תביעת נזיקין כשאין פלת"ד
כאשר הפגיעה אינה תאונת דרכים, למשל נפילת מטען ממלגזה עומדת, המסלול הנוסף מעבר לביטוח לאומי הוא תביעת נזיקין נגד המעסיק לפי פקודת הנזיקין [נוסח חדש]. כאן יש להוכיח רשלנות: מלגזן ללא הסמכה, מלגזה ללא תחזוקה או ללא אמצעי אזהרה, היעדר סימון של נתיבי תנועה ומעברי הולכי רגל במחסן, או הפרה של תקנות הבטיחות בעבודה. המוסד לבטיחות ולגיהות פרסם הנחיות מפורטות להפעלת מלגזות, והפער בינן לבין הנוהג במפעל הוא לרוב לב התביעה.
למי פונים קודם ואיך מנהלים את שני המסלולים
סדר הפעולות משפיע ישירות על גובה הפיצוי הסופי, ולכן אנו ממליצים על רצף קבוע.
סדר הפעולות המומלץ
- טיפול רפואי מיידי ותיעוד מדויק. ספרו לרופא בדיוק מה קרה: האם המלגזה נסעה, האם עמדה, מה הרימה. הניסוח בגיליון הרפואי ילווה את התיק עד סופו.
- דיווח למעסיק בכתב ודרישה לרישום האירוע ביומן התאונות. בקשו לשמור צילומי מצלמות ולקבל את שמות העדים.
- בירור פרטי המלגזה: דגם, מספר זיהוי, האם קיימת פוליסת ביטוח חובה, ומי בעל הרכב (המעסיק, חברת השכרה או קבלן).
- הגשת תביעה לביטוח לאומי לדמי פגיעה, ובהמשך לקביעת נכות.
- פנייה למבטח או לקרנית במסלול הפלת"ד, או הכנת תביעת נזיקין נגד המעסיק, לפי הניתוח המשפטי של האירוע.
הנכות של ביטוח לאומי מחייבת גם בתביעת הפלת"ד
כאשר תאונת הדרכים היא גם תאונת עבודה, דרגת הנכות שקבעה הוועדה הרפואית של ביטוח לאומי מחייבת, ככלל, גם בתביעה לפי הפלת"ד, ולא ימונה מומחה רפואי מטעם בית המשפט. המשמעות: הוועדה הרפואית בביטוח לאומי היא הזירה החשובה ביותר בתיק, ויש להתכונן אליה כפי שמתכוננים לדיון בבית משפט. הסברנו על כך בהרחבה במאמר על תאונת דרכים שהוכרה כתאונת עבודה.
מצבים מיוחדים בתאונות מלגזה
לא כל תאונת מלגזה נראית אותו דבר, והפסיקה הבחינה בין מספר תרחישים חוזרים.
המלגזן עצמו נפגע
מלגזן שהתהפך עם המלגזה, נפל ממנה או נפגע בהתנגשות עם מדף זכאי להכרה בביטוח לאומי, ולרוב גם לפיצוי לפי הפלת"ד אם המלגזה הייתה בתנועה. אם המלגזן נהג ללא רישיון או הסמכה מתאימים, הדבר עלול להשפיע על זכאותו במסלול הפלת"ד, אך לא על זכאותו בביטוח לאומי.
עובד נפגע ממלגזה של חברה אחרת
בנמלים, במרכזי הפצה ובאתרי בנייה פועלות לעיתים מלגזות של קבלנים שונים. במקרה כזה הנפגע עשוי לתבוע גם את מפעיל המלגזה ומבטחו, ולא רק את מעסיקו, והמעסיק מצדו עשוי לשלוח הודעת צד ג'.
מלגזה שיצאה לכביש ציבורי
מלגזה שנוסעת בין שני אתרים על כביש ציבורי חייבת בביטוח חובה כמו כל רכב, ופגיעה בהולך רגל או ברכב אחר היא תאונת דרכים קלאסית. כאן השאלה היחידה היא אם קיים ביטוח, ואם לא, קרנית נכנסת לתמונה.
כמה פיצויים אפשר לקבל ואילו טעויות מקטינות אותם
גובה הפיצוי תלוי במסלול ובנסיבות, ואיננו מציינים סכומים כי כל תיק שונה. ראשי הנזק, לעומת זאת, דומים בכל המסלולים.
ראשי הנזק
- נזק לא ממוני – כאב וסבל, שבפלת"ד מחושב לפי נוסחה שתלויה באחוזי הנכות, בגיל ובימי האשפוז.
- הפסדי השתכרות – בעבר ובעתיד, בהתאם לנכות התפקודית ולאופי העבודה.
- הוצאות רפואיות ונסיעות – מעבר למה שמכוסה על ידי קופת החולים וביטוח לאומי.
- עזרת צד ג' – טיפול וסיוע של בני משפחה או מטפלים.
מהפיצוי במסלול הפלת"ד או הנזיקין מנכים את תגמולי הביטוח הלאומי. כדאי להתייעץ לפני שמחליטים באיזה מסלול להשקיע, ולהכיר את ההשפעה של אופן קביעת אחוזי הנכות מעבודה על התמונה הכוללת.
טעויות נפוצות
- להניח שזו "רק" תאונת עבודה ולא לבדוק את מסלול הפלת"ד, שמפצה על כאב וסבל.
- לתאר את האירוע במילים כלליות ("נפגעתי ממלגזה") בלי לציין אם נסעה או עמדה.
- לא לברר אם למלגזה יש ביטוח ולפספס את האפשרות לפנות לקרנית.
- לחתום על הצהרה או ויתור מול המעסיק בלי ייעוץ משפטי.
- להגיע לוועדה הרפואית בלי הכנה, כשהנכות שתיקבע בה תחייב בכל המסלולים.
שאלות נפוצות על תאונת מלגזה
נפגעתי ממלגזה בתוך המחסן. זו תאונת דרכים?
ייתכן. אם המלגזה הייתה בתנועה ופגעה בכם, יש בסיס טוב לטענה שמדובר בתאונת דרכים לפי הפלת"ד, גם בתוך מבנה סגור. אם היא עמדה והרימה מטען שנפל, סביר יותר שמדובר בתאונת עבודה בלבד. בכל מקרה מגישים תביעה לביטוח לאומי.
למלגזה אין ביטוח חובה. מי משלם?
ביטוח לאומי משלם בכל מקרה. אם האירוע הוא תאונת דרכים, קרנית מפצה את הנפגע במקום המבטח שאינו קיים, למעט נהג שידע שאין ביטוח. במקביל, ייתכן שיש עילה נזיקית נגד המעסיק.
אני המלגזן ואני אשם בתאונה. מגיע לי משהו?
כן. בביטוח לאומי האשמה אינה רלוונטית, ובמסלול הפלת"ד הפיצוי ניתן ללא הוכחת אשם. ההחרגות העיקריות הן נהיגה ללא רישיון מתאים או ללא ביטוח ביודעין.
צריך להגיש תביעה לביטוח לאומי לפני שתובעים את חברת הביטוח?
אין חובה פורמלית, אך בתאונה שהיא גם תאונת עבודה הנכות שקובע ביטוח לאומי מחייבת בתביעת הפלת"ד, ולכן מבחינה מעשית ביטוח לאומי הוא התחנה הראשונה.
כמה זמן יש להגיש את התביעות?
תביעת נזיקין ותביעת פלת"ד מתיישנות, ככלל, בתוך שבע שנים מיום התאונה. לביטוח לאומי מומלץ להגיש בהקדם, שכן איחור עלול לפגוע בתשלום רטרואקטיבי של גמלאות.
המעסיק מבקש שלא אדווח כדי לא "להסתבך". מה עושים?
מדווחים. אי-דיווח פוגע קודם כל בנפגע: בלי תיעוד אין הכרה, אין דמי פגיעה ואין נכות. המעסיק מחויב בחוק לדווח על תאונות עבודה, ובקשה כזו היא נורת אזהרה.
סיכום
התשובה לשאלה "תאונת מלגזה תאונת עבודה או תאונת דרכים" היא לעיתים קרובות: שתיהן. מלגזה נחשבת רכב מנועי לעניין הפלת"ד, אך רק פגיעה במהלך שימוש תחבורתי, כלומר כשהמלגזה בתנועה, מזכה בפיצוי ללא אשם ממבטח החובה או מקרנית. פגיעה ממלגזה עומדת או במהלך פריקה וטעינה נשארת במסלול תאונת העבודה, עם אפשרות לתביעת נזיקין נגד המעסיק. בכל המקרים ביטוח לאומי הוא התחנה הראשונה, והוועדה הרפואית שלו קובעת את הנכות שתחייב בהמשך. הכנה נכונה לוועדה הרפואית היא לכן ההשקעה החשובה ביותר בתיק.
מלגזה מרימה טונות, אבל את משקל השאלות המשפטיות אחרי התאונה אתם לא צריכים לשאת לבד. במשרד עו"ד אלעד גואטה אנו מנתחים כל תאונת מלגזה לפי שני החוקים, בודקים את הביטוח ואת האחריות, ובונים את המסלול שמתאים לנסיבות שלכם. השאירו פרטים לייעוץ ראשוני וללא התחייבות, ונסביר לכם למי פונים קודם.